

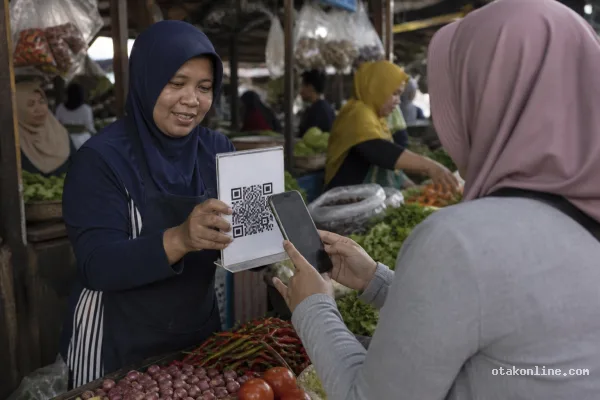
Otakonline.com - Jakarta, jumlah pengguna QRIS 67 juta orang menunjukkan semakin luasnya adopsi pembayaran digital di Indonesia. Gubernur Bank Indonesia (BI) Destry Damayanti menyebut angka tersebut setara dengan sekitar seperempat total penduduk Indonesia.
Destry menyampaikan perkembangan itu dalam acara FEKDI x IFSE 2026 di Jakarta, Kamis (24/9/2026). Menurutnya, masyarakat terus menggeser kebiasaan transaksi dari uang tunai menuju pembayaran digital yang lebih praktis.
“QRIS kalau kita lihat sekarang penggunanya sudah 67 juta. Artinya sudah 1 per 4 dari penduduk Indonesia menggunakan QRIS,” kata Destry. Pertumbuhan tersebut mencerminkan percepatan transformasi pembayaran digital di berbagai lapisan masyarakat.
Pengguna QRIS 67 Juta Menjangkau Berbagai Lapisan Masyarakat
Destry menjelaskan, penggunaan QRIS kini tidak hanya terlihat di pusat perbelanjaan modern. Masyarakat juga memanfaatkan metode pembayaran tersebut saat bertransaksi dengan pedagang di pasar tradisional.
Perubahan itu muncul karena banyak orang menilai pembayaran melalui ponsel lebih praktis daripada membawa uang tunai. Selain itu, QRIS memungkinkan masyarakat menyelesaikan transaksi dengan cara yang seragam di berbagai tempat usaha.
“Kalau kita sekarang belanja di pasar itu mereka lebih suka pakai QRIS ketimbang uang cash,” ujar Destry. Pernyataan tersebut menggambarkan meluasnya penggunaan pembayaran digital hingga ke sektor perdagangan sehari-hari.
Dengan jumlah pengguna yang mencapai 67 juta orang, QRIS telah menjadi salah satu bagian penting dalam aktivitas pembayaran masyarakat. Namun, BI tetap melihat kebutuhan transaksi tunai di sejumlah situasi dan wilayah.
BI Ingatkan Merchant Tidak Menolak Pembayaran Tunai
Meski digitalisasi terus berkembang, BI menegaskan bahwa uang tunai masih memiliki tempat dalam ekosistem sistem pembayaran nasional. Karena itu, Destry mengingatkan pelaku usaha atau merchant agar tetap menerima pembayaran menggunakan uang fisik.
“Kalau pun ada yang memang mereka ingin bayar cash ya memang mereka harus bisa menerima,” tegas Destry. Imbauan ini menegaskan bahwa perluasan QRIS tidak berarti transaksi tunai harus hilang dari kegiatan ekonomi.
Di sisi lain, masyarakat tetap memiliki pilihan ketika menyelesaikan pembayaran. Sebagian konsumen mungkin memilih QRIS karena kemudahan ponsel, sementara konsumen lain masih mengandalkan uang kertas dan logam.
Dengan demikian, pelaku usaha perlu menyesuaikan layanan pembayaran dengan kebutuhan konsumennya. Penerimaan terhadap transaksi digital dan tunai dapat berjalan berdampingan dalam sistem pembayaran nasional.
Peredaran Uang Fisik Masih Tumbuh, tetapi Melambat
Meluasnya pembayaran digital turut memengaruhi pertumbuhan uang kartal, yaitu uang kertas dan logam yang beredar di masyarakat. Destry mengatakan peredaran uang fisik masih mengalami pertumbuhan, tetapi lajunya mulai melambat.
“Kalau kita lihat memang masih tumbuh, tapi mulai terus melambat,” ujar Destry. Perlambatan tersebut sejalan dengan perubahan preferensi masyarakat yang semakin sering menggunakan transaksi berbasis digital.
Namun, kondisi itu tidak serta-merta menghapus kebutuhan terhadap uang tunai. BI masih melihat peran penting uang fisik, terutama bagi masyarakat yang belum dapat mengakses layanan pembayaran digital secara konsisten.
Wilayah 3T Masih Membutuhkan Uang Tunai
Kebutuhan terhadap uang tunai semakin terasa di wilayah Terdepan, Terluar, dan Tertinggal atau 3T. Destry menyebut keterbatasan infrastruktur telekomunikasi menjadi salah satu tantangan dalam penerapan pembayaran digital di daerah tersebut.
Sejumlah wilayah kepulauan masih memiliki titik tanpa sinyal atau blank spot. Akibatnya, masyarakat di kawasan itu belum selalu dapat mengandalkan koneksi untuk melakukan pembayaran melalui QRIS.
“Kita ada daerah-daerah yang terdepan, terluar. Tentunya mereka juga masih butuh uang cash. Mungkin sinyal juga belum semuanya tersedia, masih ada beberapa blank spot,” pungkas Destry.
Perkembangan pengguna QRIS 67 juta orang menunjukkan kuatnya arah digitalisasi pembayaran di Indonesia. Meski begitu, BI tetap mendorong keseimbangan antara inovasi digital dan ketersediaan transaksi tunai agar seluruh masyarakat dapat mengakses sistem pembayaran sesuai kondisi masing-masing.
